
兴华配资 宁沪高速的前世今生: 江苏国资委旗下核心路桥平台, 通行费收入稳步增长获券商买入评级
宁沪高速是国内头部高速公路运营企业,核心路产地处长三角经济带,具备路网协同与高现金流优势。公司成立于1992年8月1日,2001年1月16日在上海证券交易所上市,注册及办公地均为江苏省南京市。
公司主营业务为江苏省境内收费路桥的投资、建设、运营及经营管理,所属申万行业为交通运输-铁路公路-高速公路,覆盖红利股、高速公路概念、中特估三大概念板块。
经营业绩:营收行业第二,净利润行业第二
2026年上半年,公司实现营业收入92.93亿元,在20家同行业上市公司中排名第2,行业第一名山东高速营收为109.64亿元,当期营收高于行业平均29.07亿元、行业中位数22.28亿元。同期实现净利润26.15亿元,在20家同行业上市公司中排名第2,行业第一名招商公路净利润为29.05亿元,当期净利润高于行业平均7.76亿元、行业中位数4.96亿元。
资产负债率高于同业平均,毛利率低于同业平均
偿债能力方面,2026年上半年公司资产负债率为45.64%,较去年同期的45.79%小幅下降,高于行业平均43.36%。
从盈利能力看,2026年上半年公司毛利率为34.60%,较去年同期的33.17%有所提升,低于行业平均46.35%。
董事长汪锋2025年薪酬81.58万元,同比减少53.79万元
公司控股股东为江苏交通控股有限公司,实际控制人为江苏省政府国有资产监督管理委员会。董事长汪锋,男,1976年出生,博士研究生学历,博士学位,中共党员,研究员级高级工程师。汪先生曾任江苏扬子大桥股份有限公司工程部经理、副总经理、党委委员,江苏扬子江高速通道管理有限公司副总经理、党委委员,江苏宁沪高速公路股份有限公司总经理,现任公司董事长。汪先生长期从事交通领域的企业行业运营管理工作,具有丰富的现代企业管理理论与实践经验。其2025年薪酬为81.58万元,较2024年的135.37万元减少53.79万元。
A股股东户数较上期减少8.37%
截至2026年6月30日,公司A股股东户数为3.86万户,较上期减少8.37%;户均持有流通A股数量达9.86万股,较上期增加9.14%。同期公司十大流通股东中,南方标普红利低波50ETF联接A(008163)位居第五大流通股东,持股2945.34万股,相比上期增加581.02万股,嘉实沪深300红利低波动ETF(515300)退出十大流通股东之列。
申万宏源证券指出,2026年上半年公司业绩符合预期,核心亮点包括:
通行费收入稳步增长,货车流量彰显韧性,控股路网车流结构改善带动加权日均收入同比增长5.76%;
江苏银行分红大幅增厚投资收益,管理费用、财务费用分别同比下降14.11%、8.32%,降本增效成果持续释放;
拟以73.41亿元收购苏锡常南部高速公司100%股权,进一步扩大苏南高速路网资产规模,打开未来成长空间。
机构维持公司2026-2028年归母净利润预测为47.09、47.34、48.20亿元,维持“买入”评级。
广发证券指出,公司作为江苏交控唯一路桥上市平台,区位优势显著,红利属性突出,核心亮点包括:
核心路产沪宁高速江苏段为国内最繁忙高速之一,自2016年起年度分红总额逐年不减,股东回报稳定;
长三角经济腹地支撑路产长期价值,改扩建与新建项目有序推进,将延长收费期限、打开量价空间;
经营活动现金流充沛、资产负债率相对较低,改扩建周期下资本开支压力可控,可分配利润有望稳步提升。
机构预计2026-2028年归母净利润分别为47.75、48.32、49.47亿元,首次覆盖给予“增持”评级。
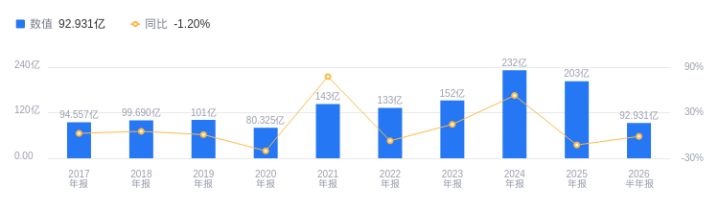
图:宁沪高速营收及增速
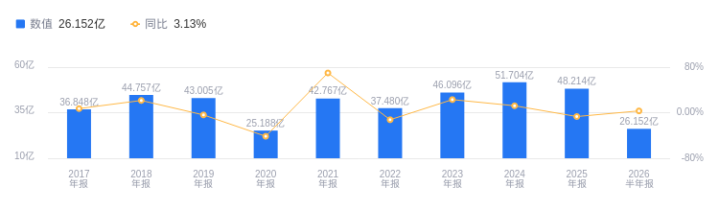
图:宁沪高速净利润及增速
东南配资提示:文章来自网络,不代表本站观点。